| 法规时间 | 2026-11-01 | 法规号 | 国家税务总局公告2026年第20号 |
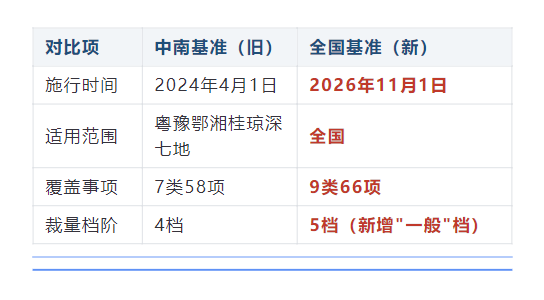
公告明确:各区域税务行政处罚裁量基准与《全国基准》不一致的,按照《全国基准》执行国家税务总局于2026年9月28日发布《全国税务行政处罚裁量基准(2026年版)》。这意味着我省自2024年4月1日起适用的《中南区域税务行政处罚裁量基准》(2023年第5号)中不一致的部分,将同步退出。
我所梳理了与企业日常办税最相关的六项,供参考。
一、两份基准差在哪?
二、六项重点变化
1、社保费欠缴首次入罚,最高3倍
《全国基准》新增第30项:用人单位在规定期限内不缴或者少缴社会保险费,经税务机关责令限期缴纳、逾期仍未缴纳的,自欠缴之日起按日加收万分之五滞纳金,并处欠缴数额1倍以上3倍以下罚款。
分档标准:欠缴不满50万元的,处1倍;50万元以上不满500万元且占应缴数额30%以上(或500万元以上但占比不足30%)的,处1倍以上2倍以下;500万元以上且占比30%以上,或有其他严重情节的,处2倍以上3倍以下。
提示:原中南基准未设此项,社保费缴纳请纳入合规日程管理。
2、逾期申报被认定非正常户超3个月,1000元起罚
原中南基准对逾期申报按次计罚(单位每次50元,罚款总额2000元以下)。《全国基准》新增较重档:纳税人被认定为非正常户超过3个月的,对单位处1000元以上2000元以下罚款;拒不改正的,处2000元以上1万元以下罚款。
提示:处罚确定性大幅提高,申报期限不能再"拖一拖"。
3、偷税:首违小额减轻,累犯显著加重
《全国基准》改为按"金额50万元+占比30%+五年内违法次数"三维分档:五年内首次违法且不缴少缴税款不满50万元的,处50%罚款,较原标准(0.5至1倍)明显减轻;但五年内二次以上违法的,处1倍以上3倍以下罚款起步。
利好:《全国基准》新增总括性从轻条款——积极配合税务检查,或在税务机关作出处理决定前主动全额补缴稽查查补税款的,可适用各阶次最低标准。
4、应扣未扣:罚基看"追缴比例"
原按是否配合追缴分档,《全国基准》改为按追缴比例分档:协助追缴税款占应扣未扣税款50%以上的,处50%至1倍;追缴不足50%的,处1至2倍;不配合的,处2至3倍。
提示:光"配合"不够,追缴回不来一半就要1倍起。
5、虚开发票:分档重构,累犯门槛减半
《全国基准》按1万元、50万元、250万元重构罚款幅度(1万至5万、5万至10万、10万至30万、30万至50万),且不设免罚通道;50万元至250万元区间的罚款上限高于原标准。同时新增累犯从重条款:五年内因虚开发票受过二次以上行政处罚又虚开的,较重档、严重档金额门槛减半(30万元、150万元)。
6、容错更完善:22项"轻微不罚",首次按自然年度算
《全国基准》明确22项违法行为设有"轻微不罚"阶次,其中14项承接原"首违不罚"清单,8项为新设(含未按期办理/变更税务登记、扣缴义务人未办理扣缴税款登记、未按规定存放保管发票、互联网平台企业未按规定报送涉税信息等)。
适用条件:一个自然年度内首次违反且危害后果轻微,并在税务机关发现前主动改正,或在责令限期改正的期限内改正。相较原"首次发生"的表述,明确了年度口径——只在事项发生当年(1月1日至12月31日)窗口内判断是否"首违",不追溯以前年度。
另需关注:《全国基准》新增违反涉税专业服务管理类(3项)和违反涉税信息报送类(1项)。互联网平台企业未按规定报送涉税信息、经责令限期改正逾期不改正的,处2万元以上10万元以下罚款;情节严重的,责令停业整顿,并处10万元以上50万元以下罚款
三、四条应对建议
1、建立申报合规日历
按各税(费)种申报期限设置预警,杜绝逾期申报与被认定为非正常户。
2、加强发票全流程管理
严格遵守开票时限、栏目及联次要求,杜绝虚开、代开;同时严审取得环节,防范接收虚开发票的连带风险。
3、严格履行代扣代缴义务
工资薪金个人所得税等应扣尽扣、及时解缴。
4、善用从轻与不罚机制
发生涉税问题后积极配合检查、主动补缴税款;轻微违规及时改正,争取不予处罚。
尤尼泰广东服务号
尤尼泰广东客服小尤