一、政策背景
为贯彻党的二十届三中全会关于「研究把城市维护建设税、教育费附加、地方教育附加合并为地方附加税」的精神,财政部、国家税务总局起草形成《征求意见稿》,共13条,主要规定纳税人、计税依据、税率、税收优惠和征收管理等内容。整体思路是税费制度基本平移、保持税负水平总体稳定。
二、六大要点速览
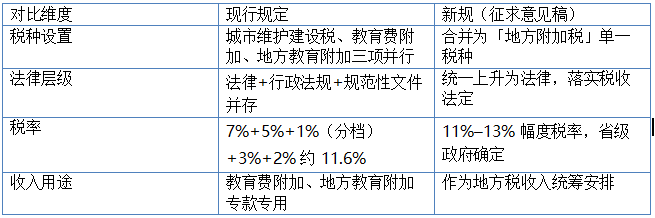
· 税种合并:现行「一税两费」三项税费合并为「地方附加税」单一税种,《城市维护建设税法》同步废止。
· 税率区间:实行 11%–13% 幅度税率,具体适用税率由各省、自治区、直辖市人民政府在幅度内提出,报同级人大常委会决定。
· 税负基本稳定:现行三项税费合计平均税(费)率约 11.6%,新规幅度区间总体与之相当。
· 计税依据不变:以纳税人依法实际缴纳的增值税、消费税税额为依据(含免抵税额,扣除直接减免及留抵退税)。
· 不征范围明确:对进口货物及境外单位、个人向境内销售服务、无形资产缴纳的增值税、消费税,不征收地方附加税。
· 申报同步:纳税义务发生时间、纳税地点、扣缴义务均与增值税、消费税保持一致,一并申报缴纳。
三、一图看懂:现在 vs 将来
四、企业需要关注什么
· 关注立法进程:目前是征求意见稿,意见反馈截止 2026年9月27日,最终施行日期尚未明确。
· 关注所在省份具体税率:省级人大常委会确定后,企业所在地的实际税率才能最终落地。
· 提前做好三件事:测算本企业税负影响;梳理现行申报流程、账务科目与系统配置;关注原有免征优惠(如按月10万元免征教育费附加等)后续衔接安排。
五、关键时间节点
· 征求意见截止:2026年9月27日
· 预计公布与施行:暂未明确(请持续关注官方发布)