2026年刚过去一半,一条重磅税务消息就冲上了财经圈的热搜:今年1-5月,全国居民境外收入累计补缴税款高达130亿元,同比大幅增长,不少人惊呼“藏在国外的钱也被盯上了”。
这不是偶然,而是跨境税务监管全面收紧的信号。今天我们就来拆解这件事背后的关键信息,以及和你息息相关的合规要点。
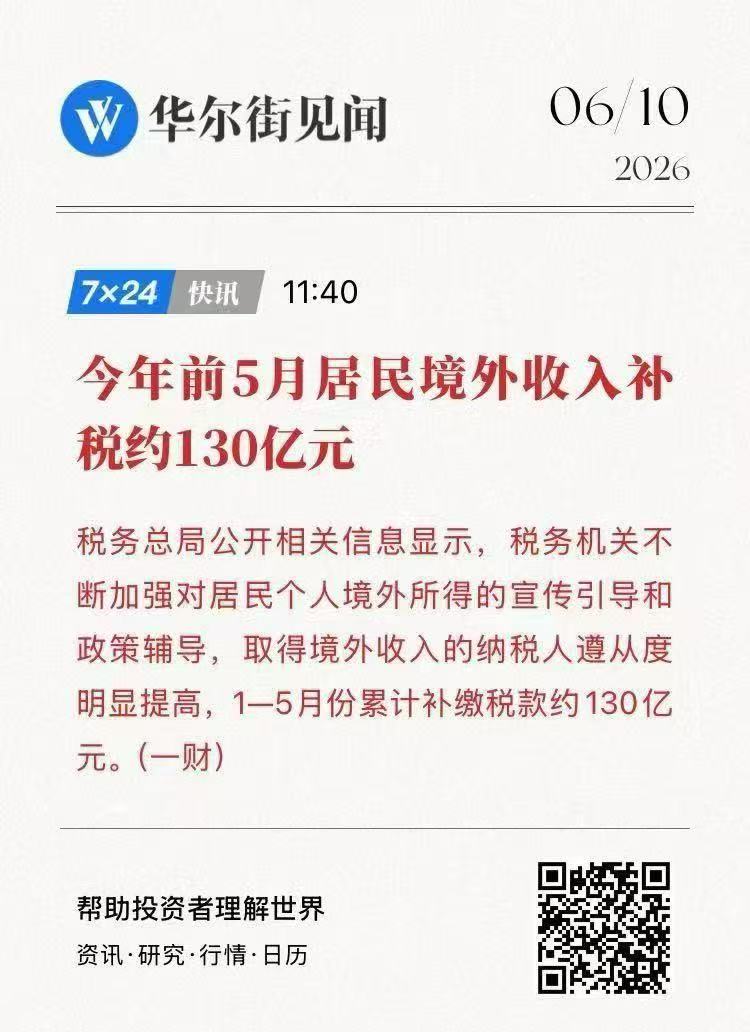
这130亿补税的背后,是税务部门两大“利器”的常态化应用:
1. CRS全球金融信息交换
我国已与120多个国家和地区实现金融账户信息自动交换,你在境外银行、券商的账户流水、投资收益、资产交易数据,都能被税务部门精准获取,再也不存在“境外收入查不到”的盲区。
2. 金税四期大数据监管
依托大数据系统,税务部门可以交叉比对境内外资金往来、个人收入申报信息,精准定位未申报、少申报的境外所得,再配合持续的政策辅导,纳税人的合规遵从度大幅提升,主动补税的案例也越来越多。
很多人误以为“只有出国工作的人才需要申报”,其实不是。根据个人所得税法,只要你是中国税收居民(在中国境内有住所,或无住所但一个纳税年度内在境内居住满183天),就需要就全球所得向中国税务机关申报纳税,包括这些常见的境外收入:
• 境外工资薪金、劳务报酬
• 境外股息、红利、利息收入
• 境外股权转让、房产交易等财产转让所得
• 境外经营所得、特许权使用费等
⚠️ 关键提醒:申报截止期和违规后果
1. 申报时间:居民个人取得境外所得,应当在取得所得的次年3月1日-6月30日办理纳税申报。2025年度的境外所得申报,截止时间就是2026年6月30日,逾期未申报将面临处罚。
2. 违规后果:
逾期未申报导致少缴税款的,税务机关除追缴税款外,还会按日加收万分之五的滞纳金;
少缴税款超过10万元的,税款追征期延长至5年;
被认定为偷税的,除补缴税款和滞纳金外,还会处以少缴税款50%以上5倍以下的罚款,情节严重的还将影响个人征信。
尤尼泰广东服务号
尤尼泰广东客服小尤