从金税四期数电票全面普及,到跨部门数据互联互通,再到全国统一稽查处罚标准,留给企业财税整改的窗口期正在缩短。本文拆解 2026-2028 三年税务监管完整规划,理清监管变化、风险红线,给所有企业老板一份合规实操指南。
一、大势已定:全民合规纳税时代到来
过去很多企业依靠两套账、私户收款、账外隐匿收入等方式降低税负,监管存在地域、数据壁垒,存在操作空间。
随着数字化征管改革持续推进,国家正式落地2026-2028 税务三年强基工程,搭配金税四期全功能上线,监管逻辑彻底颠覆:从传统 “翻账本查发票”,升级为穿透式全链条监管,核查企业、实控人、股东个人账户、上下游资金、关联关系,所有财税操作全程留痕、数据可追溯。
本次改革不是短期稽查专项行动,而是为期三年、层层收紧、闭环落地的长期战略,分三阶段稳步落地,每一年监管力度再上一个台阶。
二、分阶段推进:2026 立法、2027 数据、2028 统一执法
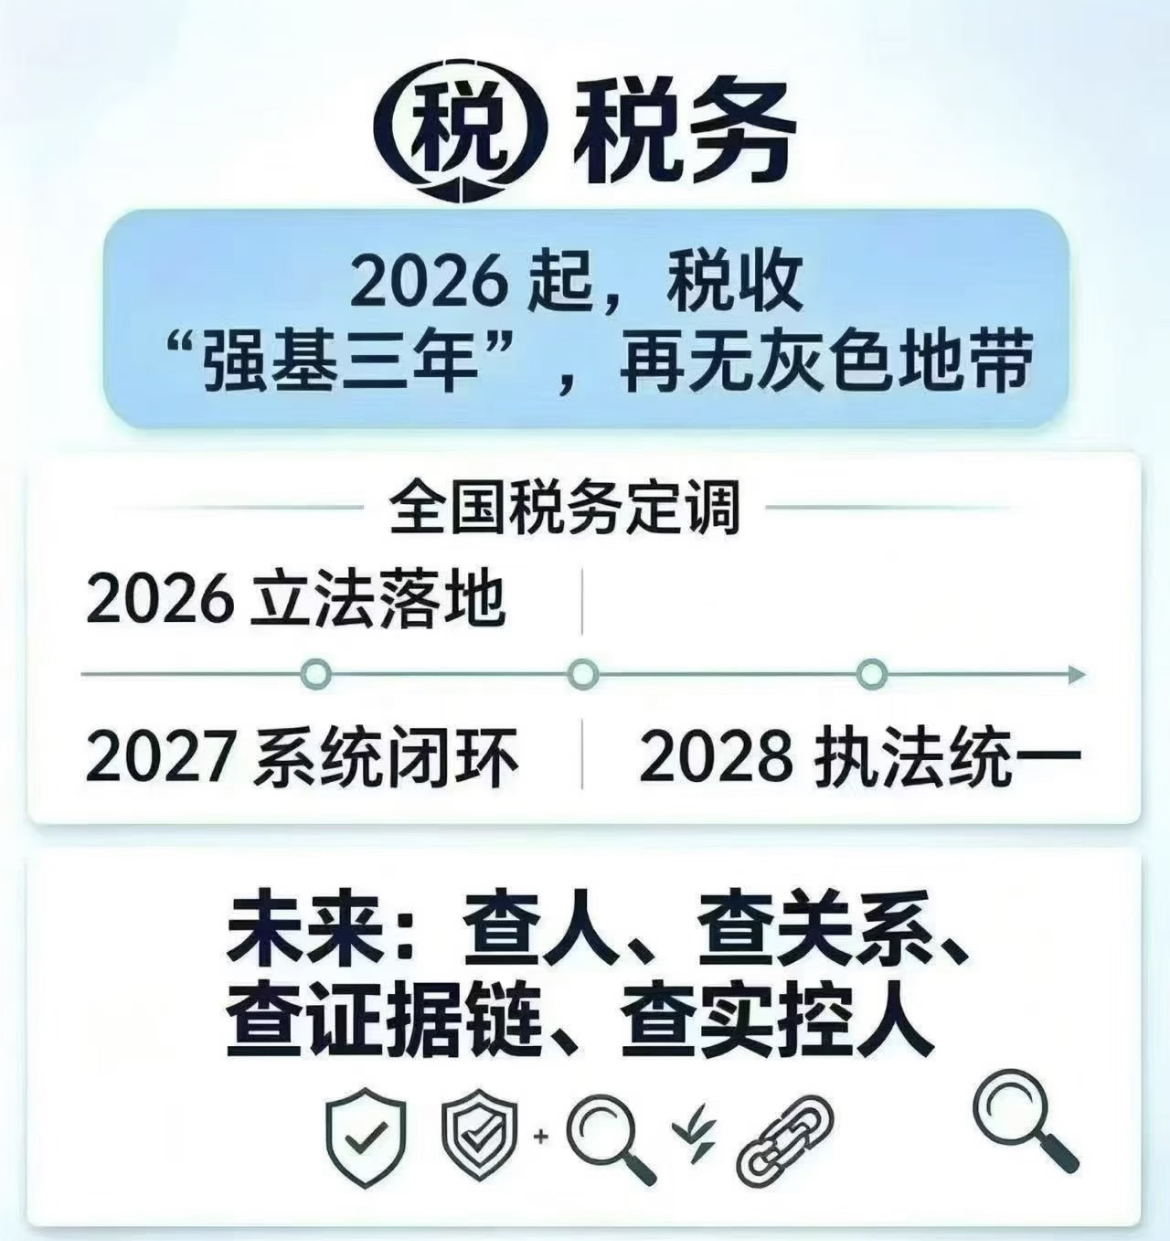
1. 2026 年:立法落地,源头划定合规底线
今年核心任务是完善税收法律体系,加速《税收征收管理法》修订,新增数字化征管、跨部门涉税信息共享、联合惩戒等法定条款。简单来说,2026 年完成所有监管动作的法律背书,税务部门调取银行流水、跨部门共享经营数据、追溯实控人责任全部有法可依,大幅压缩企业游走在政策边缘的灰色操作空间,从制度根源筑牢合规根基。
2. 2027 年:数据互通闭环,金税四期实现 “以数治税”
2027 是监管技术全面升级的关键一年,核心突破是多部门数据全域打通:
税务、银行、市场监管、海关数据实时同步,法人、股东、高管名下所有个人账户流水自动纳入税务风控模型;合同、发票、资金、货物 “四流合一” 实时比对,大额私户收款、无票支出、账外收入会被系统自动预警;穿透式稽查常态化,只要一家企业出现异常,上下游全产业链同步协查,空壳公司、资金回流、虚开发票无处藏匿。到 2027 年,依靠信息差做财税操作的路子将彻底堵死,两套账模式彻底退出市场。
3. 2028 年:全国统一执法尺度
长期以来,各地税收执行标准不一,不少企业通过迁移注册地、入驻地方招商园区,依靠财政返还、核定征收规避税负。2028 年将全面统一全国税务稽查,清理各地违规税收返还、地方性优惠政策,执行同一套稽查判定规则,消除地域监管弹性。
三、监管升级,这几类涉税行为将重点严查
结合三年改革方向,未来税务稽查重点锁定以下高风险行为,企业务必自查:❌️私户、微信、支付宝收取经营收入,不记账、不申报;❌️内外两套账,账外隐匿营收、虚列成本费用;❌️虚开发票、买卖发票,无真实业务四流不一致;❌️利用异地税收洼地、空壳公司转移利润;❌️法人、股东公私资金混同,大额资金无合理业务往来。针对主观恶意偷税、虚开行为,税务、公安、银行八部门联合执法,不仅追缴税款、加收滞纳金、处以高额罚款,情节严重将追究刑事责任,同时穿透追责企业实际控制人、股东。
四、企业老板当下必须做的 3 件合规整改动作
距离三年监管闭环全面落地还有缓冲期,建议企业立刻启动财税自查整改:
✅️严格区分公私账户:经营收支全部走对公账户,杜绝大额经营款转入股东、法人私人银行卡;过往私户收款业务主动梳理补申报;
✅️完善四流资料留存:每一笔业务匹配合同、发票、银行流水、物流单据,保证业务真实、数据匹配;
✅️全面梳理历史涉税风险:对往年无票支出、异地园区业务、股权交易、大额分红等业务开展自查,提前调整账务,规避后期稽查预警。
结尾
税收征管数字化、法治化是不可逆的长期趋势,2026-2028 三年强基工程是全面合规化的关键过渡期。与其等到系统预警、稽查上门被动整改,不如提前梳理财税风险,搭建标准化合规财务体系。依法纳税不是成本,而是企业长久经营的安全底线。
尤尼泰广东服务号
尤尼泰广东客服小尤